Tampilkan postingan dengan label akuntansi. Tampilkan semua postingan

Rabu, 31 Desember 2014

Manajemen Laba

1. Definisi
Manajemen laba menurut Schipper (1989) adalah suatu interverensi yang disengaja pada proses pelaporan eksternal dengan maksud untuk mendapatkan beberapa keuntungan pribadi, yang dapat dilakukan melalui pemilihan metode-metode akuntansi dalam GAAP ataupun dengan cara menerapkan metode-metode yang telah ditentukan.

2. Motivasi  Manajemen Laba
Menurut Scott (2000:352) beberapa hal yang memotivasi manajer melakukan manajemen laba adalah 
  • Bonus Scheme didasarkan adanya dorongan manajer perusahaan untuk mendapatkan bonus berdasarkan laba yang diperoleh oleh manajer. Motivasi bonus tersebut mendorong manajer untuk memilih prosedur akuntansi yang menggeser laba dari periode yang akan datang ke periode saat ini.
  • Kontrak utang jangka panjang ( Debt convenant). Menyatakan bahwa semankin dekat suatu perusahaan kepada waktu pelanggaran perjanjian utang maka para manajer akan cenderung untuk memilih metode akuntansi yang dapat memindahkan laba periode mendatang ke periode berjalan dengan harapan dapat mengurangi kemungkinan perusahaan mengalami pelanggaran kontrak utang
  • Motivasi politik ( Political Motivation ). Menyatakan bahwa perusahaan-perusahaan dengan skala besar dan industri strategis cenderung untuk menurunkan laba guna mengurangi tingkat visibilitasnya terutama saat periode kemakmuran yang tinggi. Upaya ini dilakukan dengan harapan memeperoleh kemudahan serta fasilitas dari pemerintah.
  • Motivasi Perpajakan ( Tax Motivation) Menyatakan bahwa perpajakan merupakan salah satu motivasi mengapa perusahaan mengurangi laba yang dilaporkan dengan tujuan meminimalkan jumlah pajak yang harus dibayar.
  • Pergantian CEO. Biasanya CEO (Chief Executive Officer) yang akan pensiun atau masa kontraknya berakhir akan melakukan strategi memaksimalkan jumlah pelaporan laba guna meningkatkan jumlah bonus yang akan mereka terima. Hal yang sama akan dilakukan oleh manajer dengan kinerja yang buruk untuk menghindarkan diri dari pemecatan sehingga mereka cenderung untuk menaikan jumlah laba yang dilaporkan.
  • Penawaran saham perdana ( Initial public offering ). Menyatakan bahwa pada awal perusahaan menjual sahamnya kepada publik, informasi keuangan yang dipublikasikan dalam prospektus merupakan sumber informasi yang sangat penting  karena dapat dimanfaatkan sebagai sinyal kepada investor potensial terkait nilai perusahaan. Guna mempengaruhi keputusan yang dibuat oleh para investor maka manajer akan berusaha untuk menaikan jumlah laba yang dilaporkan.


3. Bentuk- bentuk manajemn laba :
  • Taking a bath / big bath. Digunakan selama periode organizational stress atau reorganisasi . jika manajer merasa harus melaporkan kerugian, maka ia akan melaporkan dalam jumlah besar. Dengan ini manajer berharap dapat meningkatkan laba yang akan datang dan kesalahan atas kerugian perusahaan dapat ditimpahkan ke manajer lama, jika terjadi pergantian manajer.
  • Income Minimization. Dipilih selama periode dengan profitabilitas tinggi, sehingga jika periode yang akan datang diperkirakan laba turun drastis , dapat diatasi dengan pengambilan jatah laba sebelumnya.
  • Income maximization. Dilakukan manajer terutama untuk tujuan mendapatkan bonus. Perusahaan yang berada pada pelanggaran syarat perjanjian utang juga melakukan income maximization.
  • income smoothing. Dilakukan dengan meratakan laba yang dilaporkan, dengan tujuan pelaporan eksternal, terutama bagi investor, karena umumnya investor adalah risk averse dan menyukai laba yang relatif stabil.
  • cookie jar. Manajemen secara bebas membentuk cadangan dimasa booming yang kemudian digunakan untuk meratakan laba dimasa sulit . dimasa booming tersebut cadangan cenderung diperbesar sehingga dapat digunakan pada saat perusahaan mengalami kerugian atau penurunan laba agar perusahaan tidak terlihat jelek.
  • Revenue Recognition. Penjualan periode dimasa datang diakui sebagai penjualan pada periode berjalan dan menggeser biaya penjualan periode berjalan ke periode mendatang untuk menghasilkan laba tahun berjalan yang lebih tinggi atau sebaliknya jika ingin menurunkan laba.


4. Teknik Manajemen Laba
Setiawati dan Na’im (2000) dalam rahmawati dkk. (2006) mengungkapkan bahwa manajemen laba dapat dilakukan oleh tiga teknik sebagai berikut :
1. memanfaatkan peluang untuk mebuat estimasi akuntansi
Cara manajemen memperngaruhi laba melalui judgment (perkiraan) terhadap estimasi akuntansi antara lain estimasi tingkat piutang tak tertagih, estimasi kurun waktu depresiasi aktiva tetap atau amorisasi aktiva ak berwujud, estimasi biaya garansi dll.
2. mengubah metode akuntansi
Perubahan metode akuntansi yang digunakan untuk mencatat suatu transaksi , contoh : merubah metode depresiasi aktiva tetap dari depresiasi angka tahun ke metode depresiasi garis lurus.
3. menggeser periode biaya atau pendapatan
Contoh rekayasa periode biaya atau pndapatan antara lain : mempercepat atau menunda pengeluaran untuk penelitian dan pengembangan sampai pada periode akuntansi berikutnya, mempercepat atau menunda pengeluaran pengiriman produk ke pelanggan dan mengatur saat penjualan aktiva tetap yang sudah tidak terpakai.

5. Alasan dilakukannya manajemen laba
Alasan dilakukannya manajemen laba karena :
1. manajemen laba dapat meningkatkan kepercayaan pemegang saham terhadap manajer. Manajemen laba berhubungan erat dengan tingkat perolehan laba atau prestasi usaha suatu organisasi, hal ini karena tingkat keuntungan atau laba dikaitkan dengan prestasi manajemen dan juga besar kecilnya bonus yang akan diterima oleh manajer.

2. manajemen laba dapat memperbaiki hubungan dengan pihak kreditor. Perusahaan yang terancam default  yaitu tidak dapat memenuhi kewajiban pembayaran utang pada waktunya, perusahaan berusaha menghindarinya dengan membuat kebijakan yang dapat meningkatkan pendapatan maupun laba. Dengan demikian akan memberi posisi bargaining yang relatif baik dalam negosiasi atau penjadwalan ulang utang antara pihak kreditor dengan perusahaan.

3. manajemen laba dapat menarik investor untuk menanamkan modalnya 


referensi :

Selasa, 20 Mei 2014

Unsur-unsur sistem pengendalian internal

Menurut Mulyadi (2008 : 164), unsur pokok sistem pengendalian internal adalah :
1.         Struktur organisasi yang memisahkan tanggung jawab fungsional secara tegas.
·         Harus dipisahkan fungsi-fungsi operasi dan penyimpanan dari fungsi akuntansi.
·         Suatu fungsi tidak boleh diberi tanggung jawab penuh untuk melaksanakan semua tahap suatu transaksi.
2.         Sistem wewenang dan prosedur pencatatan yang memberikan perlindungan yang cukup terhadap kekayaan, utang, pendapatan dan biaya.
3.         Praktik yang sehat dalam melaksanakan tugas dan fungsi setiap unit organisasi.
·         Penggunaan formulir bernomor urut tercetak yang pemakaiannya harus dipertanggung jawabkan oleh yang berwenang.
·         Pemeriksaan mendadak (surprised audit).
·         Setiap transaksi tidak boleh dilaksanakan dari awal sampai akhir oleh satu orang atau satu unit organisasi.
·         Perputaran jabatan (job rotation).
·         Keharusan pengambilan cuti bagi karyawan yang berhak.
·         Secara periodik diadakan pencocokan fisik kekayaan dengan catatannya.
·         Pembentukan unit organisasi yang bertugas untuk mengecek efektivitas unsur-unsur sistem pengendalian internal yang lain. 

4.         karyawan yang mutunya sesuai dengan tanggung jawabnya.
Untuk mendapatkan karyawan yang kompeten dan dapat dipercaya, berikut ini dapat ditempuh :
·         Seleksi calon karyawan berdasarkan persyaratan yang dituntut oleh pekerjaannya.
·         Pengembangan pendidikan karyawan selama menjadi karyawan perusahaan, sesuai dengan tuntutan perkembangan pekerjaannya

Pengendalian Internal atas Penjualan Kredit

Menurut Mulyadi (2008 : 220), terdapat 3 unsur pokok untuk merancang pengendalian internal yang diterapkan dalam sistem penjualan kredit, yaitu sebagai berikut :
1.         Organisasi
1)      Fungsi penjualan harus terpisah dari unsur kredit.
2)      Fungsi akuntansi harus terpisah dari fungsi penjualan dan fungsi kredit.
3)      Fungsi akuntansi harus terpisah dari fungsi kas.
4)      Transaksi penjualan kredit harus dilaksanakan oleh fungsi penjualan, fungsi kredit, fungsi pengiriman, fungsi penagihan, dan fungsi akuntansi. Tidak ada transaksi penjualan kredit yang dilaksanakan secara lengkap hanya oleh satu fungsi tersebut.

2.         Sistem otorisasi dan prosedur pencatatan
5)      Penerimaan order dari pembelidiotorisasi oleh fungsi penjualan dengan menggunakan formulir surat order penjualan.
6)      Persetujuan pemberian kredit diberikan oleh fungsi kredit deengan membubuhkan tanda tangan pada credit copy (tembusan surat order pengiriman).
7)      Pengiriman barang kepada pelanggan diotorisasi oleh fungsi penerimaan dengan cara menandatangani dan membubuhkan cap “sudah dikirim” pada copy surat order pengiriman.
8)      Penetapan harga jual, syarat penjualan, syarat pengangkutan barang, dan potongan penjualan berada ditangan direktur pemasaran dengan penerbitan surat keputusan mengenai hal tersebut.
9)      Terjadinya piutang diotorisasi oleh fungsi penagihan dengan membubuhkan tanda tangan pada faktur penjualan.
10)  Pencatatan kedalam kartu piutang dan kedalam jurnal penjualan, jurnal penerimaan kas dan jurnal umum diotorisasi oleh fungsi akuntansi dengan cara memberikan tanda tangan pada dokumen sumber (faktur penjualan, bukti kas masuk, dan memo kredit).
11)  Pencatatan terjadinya piutang didasarkan pada faktur penjualan yang didukung dengan surat order pengiriman dan surat muat.

3.         Praktik yang sehat.
12)  Surat order pengiriman bernomor urut tercetak dan pemakaiannya dipertanggungjawabkan oleh fungsi penjualan.
13)  Faktur penjualan bernomor urut tercetak dan pemakaiannya di[pertanggungjawabkan oleh fungsi penagihan.
14)  Secara periodik fungsi akuntansi mengirim pernyataan piutang (account receivable statement) kepada setiap debitur untuk menguji ketelitian catatan piutang yang diselenggarakan oleh fungsi tersebut.
15)  Secara periodik diadakan rekonsiliasi kartu piutang dengan rekening kontrol piutang dalam buku besar.

Rabu, 27 November 2013

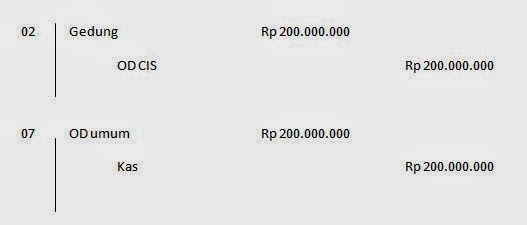
jurnal umum, jurnal offset, neraca


Biaya jenis jenis bukti

pemeriksaan fisik dan konfirmasi merupakan jenis bukti audit yang paling mahal,  pemeriksaan fisik umumnya memerlukan biaya yang besar karena umumnya memerlukan kehadiran auditor ketika klien sedang menghitung aktiva, yang sering kali dilaukan pada tanggal neraca


dokumentasi, prosedur analitis, dan pelaksanaan ulang tidak begitu mahal, jika karyawan klien menempatkan dokumen dan menyusunya dengan baik pada suatu lokasi yang mudah ditemukan auditor, biasanya dokumentasi hanya memerlukan biaya yang cukup rendah. namun jika auditor harus menemukan dokumen itu sendiri, dokumentasi dapat membutuhkan biaya yang cukup tinggi. 

observasi, tanya jawab dengan klien dan rekalkulasi adalah jenis bukti audit yang paling murah,
observasi biasanya dilakukan bersamaan dengan prosedur audit lainnya. rekalkulasi hanya melibatkan perhitungan dan penelusuran sederhana sesuai dengan keperluan auditor. seringkali perangkat lunak komputer auditor dilakukan untuk melakukan berbagai jenis pengujian tersebut.

istilah, prosedur audit dan jenis bukti

  • memeriksa ( examine) 
studi yang cukup terperinci atas dokumen atau catatan untuk menentukan fakta fakta spesifik tentang catatan tersebut. 
prosedur audit : memeriksa sample faktur pemasok untuk menentukan apakah barang atau jasa yang diterima layak dan sesuai dengan jenis, yang umumnya digunakan dalam bisnis klien. 

jenis bukti audit : dokumentasi
  • Scan
pemeriksaan yang kurang terinci atas catatan atau dokumen untuk menentukan apakah terdapat hal yang tidak biasa yang memerlukan investigasi lanjutan.

prosedur audit : scan jurnal penjualan, dengan mencari transaksi tidak biasa dan bernilai besar.

jenis bukti audit : prosedur analitis

  • membaca
pemeriksaan atas informasi tertulis untuk menentukan fakta yang berkaitan dengan audit

prosedur analitis : membaca notulen rapat dewan direksi  dan mengikhtisarkan semua informasi yang berkaitan dengan laporan keuangan dalam file audit

jenis  bukti audit : dokumentasi

  • menghitung ( compute)
perhitungan yang dilakukan oleh auditor independen terhadap klien

prosedur audit : menghitung ratio perputaran persediaan dan membandingkan dengan ratio tahun sebelumnya sebagai pengujian atas keusangan persediaan

jenis bukti audit : prosedur analitis

  • menghitung ulang ( recompute)
perhitungan yang dilakukan untuk menentukan apakah perhitungan klien sudah benar

prosedur audit : menghitung ulang harga jual perunit dikali jumlah unti sample salinan faktur penjualan dan bandingkan totalnya dengan perhitungan klien

jenis bukti audit : rekalkulasi

  • menjumlah
penjumlahan kolom angka untuk menentukan apakah totalnya sama dengan nilai yang diperoleh klien

prosedur audit : menjumlah jurnal penjualan selama periode satu bulan dan membandingkan semua total dengan buku besar

jenis bukti audit : rekalkulasi

  • menelusuri ( Trace)
instruksi yang biasanya berkaitan dengan dengan dokumentasi atau pelaksanaan ulang. instruksi itu harus menyatakan apa yang ditelusuri auditor dan dari mana serta menuju kemana penelusuran itu dilakukan. sering kali prosedur audit yang berkaitan dengan istilah penelusuran juga mencakup instruksi kedua, seperti membandingkan atau rekalkulasi. 

prosedur audit : menelusuri sample transaksi penjualan dari jurnal penjualan ke faktur pnjualan dan bandingkanlah nama pelanggan, tanggal, serta total nilai uang penjualan. 
menelusuri posting dari jurnal penjualan ke akun buku besar

jenis bukti audit : dokumentasi dan pelaksanaan ulang

  • membandingkan ( compare)
perbandingan informasi dari dua lokasi yang berbeda . instruksi itu harus menyatakan informasi mana yang dibandingkan serinci mungkin

prosedur audit : memilih sample faktur penjualan dan membandingkan harga jual perunit yang dicantumkan kedalam faktur dengan daftar harga jual perunit yang telah diotorisasi oleh manajemen. 

jenis bukti audit : dokumentasi

  • menghitung ( count)
penentuan aktiva yang dimiliki pada waktu tertentu. istilah ini hanya dapta dikaitkan dengan jenis bukti audit yang di definisikan sebagai pemeriksaan fisik

prosedur audit : menghitung sample dari 100 item persediaan dan membandingkan kuantitas serta deskripsi dengan perhitungan klien

jenis bukti audit : pemeriksaan fisik

  • mengamati ( observe )
tindakan observasi yang harus dikaitkan dengan jenis bukti audit yang didefinisikan sebagai observasi

prosedur audit : mengamati apakah dua tim yang melakukan perhitungan persediaan telah menghitung dan mencatat biaya persediaan secara independen.

jenis bukti audit : observasi

  • tanya jawab ( inquire)
tindakan tanya jawab harus berkaitan dengan jenis bukti audit yang didefiniskan sebagai tanya jawab

prosedur audit : tanya jawab dengan manajemen tentang apakah ada persediaan yang telah usang pada tanggal neraca

jenis bukti audit : tanya jawab dengan klien

  • vouch
penggunaan dokumen untuk memverifikasi transaksi atau jumlah tercatat

prosedur audit : memvouch sample catatan transaksi akusisi dengan faktur yang diperoleh dari pemasok dan laporan penerimaan 

jenis bukti audit : dokumentasi


Rabu, 06 Februari 2013

Persamaan dan Perbedaan Akuntansi Keuangan dan Manajemen

Persamaan akuntansi keuangan dan manajemen
 
1. merupakan sistem pengolah informasi yang menghasilkan informasi keuangan.
2. berfungsi sebagai penyedia informasi keuangan yang bermanfaat bagi seseorang untuk pengambilan keputusan
 
perbedaan akuntansi keuangan dan manajemen
 
1. pemakai laporan akuntansi dan tujuan mereka
  • akuntansi keuangan digunakan untuk pemakai di luar perusahaan sepeti pemegang saham, kreditur, pelanggan, para analis keuangan, instansi pemerintah, dll
tujuannya untuk mengambil keputusan mengenai hubungan mereka dengan perusahaan yang bersangkutan. seperti pembelian saham (investor), memperluas kredit dan syarat pemberian kredit (kreditur), menetapkan jumlah pajak penghasilan yang menjadi kewajiban perusahaan (instansi pemerintah )
  • akuntansi manajemen digunakan untuk menjalankan informasi keuangan bagi keperluan manajemen
tujuannya untuk memberikan informasi mengenai perusahaan seperti seorang manajer pemasaran memutuskan apakah ia akan menerima pesanaan dari pelanggan atau tidak. manajer produksi memerlukan informasi mengenai biaya produksi untuk menetapkan tindakan yang harus diambil dalam mendorong efisiensi produksi.
 
2. Lingkup Informasi
  • akuntansi keuangan menyediakan informasi secara keseluruhan
  • akuntansi manajemen menyediakan informasi mengenai keseluruhan, namun hanya terbatas pada bagian bagian dalam perusahaan. (departemen)
 
3. fokus informasi
  • akuntansi keuangan fokus informasinya berorientasi pada masa lalu untuk menggambarkan pertanggung jawaban dana yang diperlukan oleh pihak luar kepada manajemen perushaan.
  • akuntansi manajemen berorientasi kepada masa yang akan datang
 
4. rentang waktu
  • ditinjau dari rentang waktu yang dicakup oleh laporan yang dihasilkan, akuntansi keuangan mencangkup jangka waktu yang sudah ditentukan, biasanya 1 tahun, 1/2 tahun, 1 kuartal, 1 bulan, ( tidak flexible)
  • akuntansi manajemen bervariasi waktunya, dari harian, mingguan, bulanan, ( flexible)
 
5. kriteria bagi informasi akuntansi
  • kriteria informasi yang dihasilkan oleh akuntansi keuangan disususn berdasarkan prinsip prinsip akuntansi yang lazim  
  • akuntansi manajemen tidak dibatasi oleh prinsip prinsip akuntansi yang lazim. kriteria pokoknya adalah manfaat bagi manajemen tersebut. oleh karena itu akuntansi manajemen lebih didasarkan pada logika dan pengalaman. bukan atas dasar ditrima atau tidaknya secara umum
 
6. disiplin sumber
  • akuntansi keuangan mendsarkan diri pada ilmu ekonomi yang mengatur prinsip prinsip pengambilan keputusan
  • akuntansi manajemen mendasarkan diri pada psikologi sosial yang berhubungan dengan prinsip prinsip yang membimbing perilaku manusia dalam organisasi
 
7. isi laporan
  • akuntansi keuangan menghasilkan laporan keuangan periodik yang umumnya terdiri dari neraca, laporan laba rugi, laporan perubahan laba ditahan, dan laporan perubahan posisi keuangan untuk periode tertentu, isis laporan ringkas dan mengenai perusahaan secara keseluruhan
  • akuntansi manajemen menghasilakn laporan keuangan dari berbagai jenjang organisasi umumnya informasi rinci dan mengenai bagian tertentu perusahaan
 
8. sifat informasi
  • akuntansi keuangan menuntut ketepatan informasi
  • akuntansi manajemen menuntut ketepatan taksiran di masa yang akan datang

Senin, 19 November 2012

Jenis Jenis Obligasi


1.       Obligasi dengan jaminan dan obligasi tanpa jaminan
Obligasi dengan jaminan ( Secured Bond) memiliki aset khusus untuk dijadikan jaminan atas penerbitan obligasi tersebut. Contohnya adalah real estate
Obligasi hipotek ( mortgage bond) obligasi yang dijamin dengan aset khusus yang disisihkan untuk melunasi obligasi itu disebut obligasi dana pelunasan( sinking fund bond)
Obligasi tanpa jaminan ( unsecured bond) diterbitkan melalui kredit umum peminjam. Obligasi tersebut yang dinamakan obligasi debentur (debentured bond) digunakan oleh perusahaan besar yang memiliki peringkat kredit yang baik.
2.       Obligasi berjangka dan obligasi berseri
Obligasi berjangka ( term bond) adalah obligasi yang jatuh tempo pad waktu yang bersamaan di masa mendatang
Obligasi berseri( serial bond) adalah obligasi yang jatuh tempo pada waktu yang berbeda ( secara berangsur angsur)
3.       Obligasi atas nama dan obligasi atas unjuk
Obligasi atas nama (rgistered bond ) adalah obligasi yang diterbitkan atas nama pemilik . pembayaran bunga pada obligasi atas nama dilakukan dengan memeriksa cataatn pemegang obligasi.
Obligasi atas unjuk ( bearer coupon bond) pemegang obligasi atas unjuk harus mengirim kupon untuk menerima pembayaran bunga. Kupon obligasi dapat dipindahtangankan kepada pihak lain. Sebaliknya pemindah kepemilikan obligasi atas nama mengharuskan pembatalan obligasi oleh perusahaan dan penerbitan obligasi baru. Kebanyakan obligasi yang diterbitkan saat ini adalah obligasi atas nama.
4.       Obligasi konvertible dan obligasi yang dapat ditarik
Obligasi yang dapat dikonversi/ konvertible bond adalah obligasi yang dapat dikonversi menjadi saham umum berdasarkan pilihan dari pemegang obligasi
Obligasi yang dapat ditarik kembali / callable bond adalah obligasi yang dapat ditarik kembali oleh perusahaan sebelum jatuh tempo

Menyusun Lporan Arus Kas

Informasi yang disiapkan untuk laporan ini adalah :
·         Neraca Komparatif, menunjukan jumlah perubahan pada aset, kewajiban dan ekuitas pemegang saham dari awal hingga akhir periode
·         Laporan laba rugi saat ini, membantu menentukan jumlah kas yang dihasilkan atau digunakan oleh operasi selama periode tersebut
·         Informasi tambahan, menetukan bagaimana kas yang dihasilkan atau digunakan selama periode tersebut
Langkah 1 : menetukan kas bersih yang dihasilkan /digunakan oleh aktivitas operasi dengan mengubah laba bersih dari basis akrual menjadi basis kas. Langkah ini melibatkan menganalisis tidak hanya laporan laba rugi tahun terakhir tetapi juga neraca komparatif dan data tambahan pilihan.
Langkah 2 : menganalisis perubahan pada akun assets dan kewajiban tidak lancar dan mencatatnya sebagai aktivitas investasi dan pendanaan, atau sebagai transaksi nonkas yang penting. Langkah ini melibatkan menganalisis data neraca kompatratif dan informasi tambahan pilihan atas pengaruhnya pada kas
Langkah 3 : membandingkan perubahan bersih pada kas di laporan arus kas dengan perubahan pada akun kas yang dilaporkan pada neraca untuk memastikan jumlahnya sesuai. Selisih antara salso kas awal dan akhir dapat dihitung dengan mudah dari neraca komparatif
Untuk menjalankan langkah 1, laba bersih harus diubah dari basis akrual ke basisi kas. Dengan metode tidak langsung atau metode langsung . kedua metode ini berbeda dalam hal bagaimana mendapatkan jumlahnya.
Metode tidak langsung lebih banyak digunakan karena lebih mudah dan lebih sedikit mengeluarkan biaya dalam penyusunannya, metode ini berfokus pada perbedaan antara laba bersih dan arus kas bersih dari aktivitas operasi.
Metode langsung menunjukan penerimaan dan pembayaran kas operasi, membuatnya lebih konsisten dengan tujuan laporan arus kas. FASB menyatakan lebih memeilih metode langsung 
 

Rabu, 14 November 2012

manfaat Laporan Arus kas

Laporan Arus Kas
Kegunaan Laporan arus kas ( statement of cash flow) adalah melaporkan penerimaan kas, pembayaran kas, dan perubahaan bersih pada kas yang dihasilkan dari aktivitas operasi , pendanaan selama satu periode.
Manfaat laporan arus kas bagi para investor, kreditor, dan lainnya adalah untuk menilai :
1.       Kemampuan entitas dalam memperoleh arus kas dimasa depan
Dengan memeriksa hubungan antarpos pada laporan arus kas, para investor dan pihak lainnya dpat memebuat prediksi mengenai jumlah, waktu, dan ketidakpastian mengenai arus kas di masa depan dengan lebih baik dibandingkan jika mereka menggunakan data akrual.
2.       Kemampuan entitas untuk membayar deviden dan memenuhi kewajiban.
Jika sebuah perusahaan tidak memiliki cukup kas, mereka tidak dapat membayar karyawan, melunasi utang atau membayar deviden. Para karyawan, kreditor dan pemegang saham umumnya tertarik pada laporan ini, karena laporan ini sendiri menunjukan arus kas dalam kegiatan bisnis.
3.       Alasan atas perbedaan antara angka laba bersih dan kas bersih yang dihasilkan(digunakan ) oleh aktivitas operasi.
Laba bersih menyediakan informasi mengenai keberhasilan atau kegagalan sebuah perusahaan bisnis. Meski dmikian, beberapa pihak mengkritik laba bersih berbasis akrual, karena membutuhkan banyak perkiraan. Hasilnya keandalan dari angka tersebut sering dipertanyakan. Hal tersebut tidak terjadi pada kas.
4.       Transaksi transaksi investasi dan pendanaan kas selama periode tersebut.
Dengan memeriksa transaksi investasi dan pendanaan sebuah perusahaan, pembaca laporan keuangan dapat mengerti denga lebih baik mengapa aset dan kewajiban berubah selama periode tersebut.

kegunaan dan keterbatasan laporan rugi laba


kegunaan laporan laba rugi

1.       Mengevaluasi kinerja masa lalu perusahaan

Dengan mengkaji pendapatan dan beban kita bisa mengetahui bagaimana kinerja perusahaan dan membandingkannya dengan para pesaing.

2.       Memberikan dasar untuk memprediksikan kinerja masa depan

Informasi mengenai kinerja masa lalu dapat digunakan untuk menentukan kecenderungan penting yang jika berlanjut menyediakkan informasi tentang kinerja masa depan.

3.       Membantu menilai resiko atau ketidak pastian pencapaian arus kas masa depan

Informasi tentang berbagai komponen laba – pendapatan, beban, keuntungan, dan kerugian memperlihatkan hubungan diantara komponen-komponen tersebut dan dapat digunakkan untuk menilai resiko kegagalan perusahaan meraih tingkat arus kas tertentu di masa depan.

Keterbatasan laporan labarugi

1.       pos-pos yang tidak dapat diukur secara akurat tidak dilaporkan dalam laporan labarugi.

praktek yang berlangsung saat ini melarang pengakuan pos-pos tertentu ketika menentukan laba, meskipun pengaruh dari pos-pos ini cukup untuk mempengaruhi kinerja perusahaan. Sebagai contoh, keuntungan dan kerugian yang belum terealisasi atas sekuritas investasi tertentu tidak dicatat dalam laporan labarugi apabila terdapat ketidak pastian bahwa perubahan nilai tersebut akan betul-betul terealisasi.

2.       Angka-angka laba dipengaruhi oleh metode akutansi yang digunakkan

Sebagai contoh, sebuah perusahaan mungkin memilih untuk menyusutkan aktifa pabriknya atas dasar dipercepat, sementara perusahaan lainnya memilih penyusutan garis lurus. Dengan mengasumsikan semua faktor lainnya adalah sama, laba dari perusahaan pertama akan lebih rendah dibandingkan laba perusahaan kedua.

3.       Pengukuran laba yang melibatkan pertimbangan

Sebagai contoh , sebuah perusahaan mungkin mengestimasi umur manfaat suatu aktiva selama 20 tahun sementara perusahaan lainnya memilih umur manfaat 15 tahuun untuk jenis aktiva yang sama. Demikian juga sejumlah perusahaan mungkin membuat estimasi terlalu optimis untuk biaya garansi masa depan dan penghapusan piutang tak tertagih. Sehingga menciptakan beban yang lebih rendah dan beban yang lebih tinggi.

Senin, 02 Juli 2012

Jenis Jenis Obligasi


1.       Obligasi dengan jaminan dan obligasi tanpa jaminan


Obligasi dengan jaminan ( Secured Bond) memiliki aset khusus untuk dijadikan jaminan atas penerbitan obligasi tersebut. Contohnya adalah real estate


Obligasi hipotek ( mortgage bond) obligasi yang dijamin dengan aset khusus yang disisihkan untuk melunasi obligasi itu disebut obligasi dana pelunasan( sinking fund bond)


Obligasi tanpa jaminan ( unsecured bond) diterbitkan melalui kredit umum peminjam. Obligasi tersebut yang dinamakan obligasi debentur (debentured bond) digunakan oleh perusahaan besar yang memiliki peringkat kredit yang baik.


2.       Obligasi berjangka dan obligasi berseri


Obligasi berjangka ( term bond) adalah obligasi yang jatuh tempo pad waktu yang bersamaan di masa mendatang


Obligasi berseri( serial bond) adalah obligasi yang jatuh tempo pada waktu yang berbeda ( secara berangsur angsur)


3.       Obligasi atas nama dan obligasi atas unjuk


Obligasi atas nama (rgistered bond ) adalah obligasi yang diterbitkan atas nama pemilik . pembayaran bunga pada obligasi atas nama dilakukan dengan memeriksa cataatn pemegang obligasi.


Obligasi atas unjuk ( bearer coupon bond) pemegang obligasi atas unjuk harus mengirim kupon untuk menerima pembayaran bunga. Kupon obligasi dapat dipindahtangankan kepada pihak lain. Sebaliknya pemindah kepemilikan obligasi atas nama mengharuskan pembatalan obligasi oleh perusahaan dan penerbitan obligasi baru. Kebanyakan obligasi yang diterbitkan saat ini adalah obligasi atas nama.


4.       Obligasi konvertible dan obligasi yang dapat ditarik


Obligasi yang dapat dikonversi/ konvertible bond adalah obligasi yang dapat dikonversi menjadi saham umum berdasarkan pilihan dari pemegang obligasi


Obligasi yang dapat ditarik kembali / callable bond adalah obligasi yang dapat ditarik kembali oleh perusahaan sebelum jatuh tempo